التخطيط المالي الشخصي يساعدك على التحكم في دخلك ومصاريفك وتحقيق أهدافك: حدد أهدافك المالية، وحلل وضعك الحالي، وأعد ميزانية شهرية، وكوّن صندوق طوارئ، وأدر ديونك، وادّخر بانتظام، وخطط للتقاعد، وراجع خطتك دورياً. هذه معلومات عامة وليست نصيحة استثمارية شخصية. نشرح الخطوات.
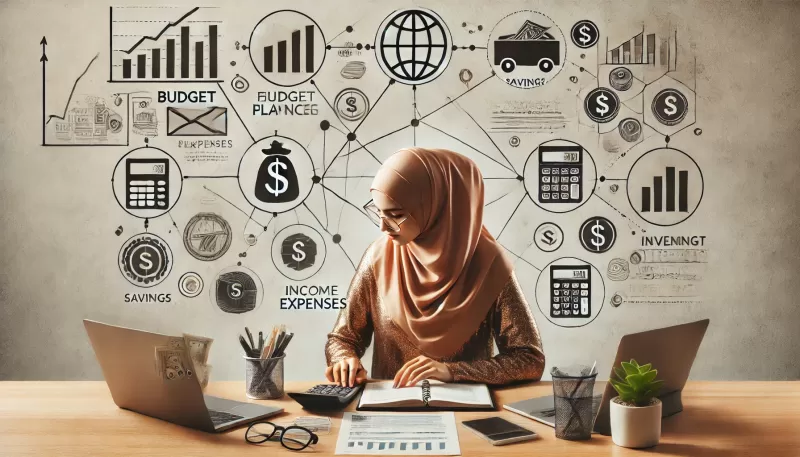
يعتبر التخطيط المالي الشخصي خطوة أساسية لتحقيق الأمان المالي وتحقيق الأهداف المستقبلية. يساعد التخطيط المالي الأفراد على إدارة مواردهم المالية بكفاءة، وتحديد أولوياتهم، وتجنب الديون، والاستعداد لأية طوارئ مالية. في هذا المقال، سنستعرض أهم خطوات التخطيط المالي الشخصي ونقدم نصائح عملية لمساعدتك على بناء مستقبل مالي مستقر.
1. تحديد الأهداف المالية الشخصية
- يبدأ التخطيط المالي الشخصي بتحديد الأهداف المالية التي يرغب الفرد في تحقيقها، سواء كانت توفير مبلغ معين من المال، شراء منزل، الاستثمار، أو التخطيط للتقاعد. من المهم أن تكون هذه الأهداف محددة وقابلة للقياس وواقعية، حيث يمكن تحديد إطار زمني لتحقيق كل هدف.
2. تحليل الوضع المالي الحالي
- يساعد تحليل الوضع المالي الحالي في فهم الموارد المالية المتاحة وتحديد النفقات والإيرادات. يمكنك إعداد قائمة بجميع مصادر الدخل والنفقات الشهرية لتحديد الأصول والالتزامات الحالية، مما يسهل معرفة مقدار الأموال التي يمكن تخصيصها لتحقيق الأهداف المالية.
3. إعداد ميزانية شهرية تتناسب مع الأهداف
- الميزانية هي أداة أساسية في التخطيط المالي الشخصي، حيث تساعد على تخصيص النفقات وتقليل الهدر المالي. يجب أن تشمل الميزانية جميع النفقات الشهرية الأساسية مثل الإيجار، الفواتير، الطعام، إضافةً إلى تخصيص مبلغ معين للتوفير أو الاستثمار.
4. إدارة الديون والالتزامات المالية
- إدارة الديون بفعالية تعتبر جزءاً مهماً من التخطيط المالي. يجب على الأفراد ترتيب الديون وفقاً للأولوية وسداد الديون ذات الفائدة العالية أولاً. من المهم تجنب التورط في ديون جديدة ما لم تكن ضرورية وتخطيط جدول لسداد الالتزامات الحالية.
5. بناء صندوق طوارئ مالي
- يعتبر صندوق الطوارئ من أهم الخطوات لتحقيق الأمان المالي، حيث يوفر دعماً مالياً في الحالات الطارئة مثل فقدان العمل أو التعرض لحوادث غير متوقعة. يُفضل توفير ما يعادل ثلاثة إلى ستة أشهر من النفقات الشهرية في هذا الصندوق لضمان الاستقرار المالي في الأزمات.
6. الاستثمار بذكاء لتحقيق النمو المالي
- الاستثمار يعدّ جزءاً مهماً من التخطيط المالي الشخصي، حيث يساعد في تحقيق عائد مالي مستدام. يمكنك استثمار الأموال في الأسهم، الصناديق الاستثمارية، العقارات، أو حتى في تعليمك وتطوير مهاراتك. يجب اختيار الاستثمارات التي تتناسب مع مستوى المخاطرة المقبول والأهداف المالية المحددة.
7. التخطيط للتقاعد وتوفير مبكر للشيخوخة
- التخطيط للتقاعد مهم لتحقيق استقرار مالي في المستقبل. من الأفضل أن يبدأ الأفراد بالتخطيط للتقاعد في وقت مبكر وتخصيص مبلغ معين من الدخل لهذا الهدف. هناك خيارات عديدة مثل خطط التقاعد الحكومية أو الاستثمار في حسابات توفير طويلة الأجل لتحقيق عائد عند الوصول إلى سن التقاعد.
8. الاستفادة من الأدوات التكنولوجية لإدارة الأموال
- تساعد التطبيقات التكنولوجية على تسهيل إدارة الأموال وتتبّع النفقات بشكل فعّال. تطبيقات مثل Mint وYNAB (You Need a Budget) توفر أدوات لإعداد الميزانيات وتتبع المدخرات وتحليل المصروفات، مما يتيح للأفراد السيطرة على وضعهم المالي بشكل أفضل.
9. تحسين العادات المالية والتخلص من الإنفاق غير الضروري
- تحسين العادات المالية يعدّ جزءاً أساسياً من التخطيط المالي الشخصي. يمكن البدء بتجنب الإنفاق على الأشياء غير الضرورية وتحديد أولويات الشراء بشكل واعٍ، مما يساعد على تحسين التوازن المالي وزيادة الادخار.
10. التأمين الشخصي لحماية الأصول
- التأمين يلعب دوراً حيوياً في حماية الأصول وتحقيق الأمان المالي. من المفيد الحصول على التأمين الصحي والتأمين على الممتلكات، مما يضمن الحماية من المخاطر المالية التي قد تنجم عن الحوادث أو الكوارث.
11. المراجعة والتقييم المستمر للأداء المالي
- التخطيط المالي الشخصي ليس عملية ثابتة، بل يحتاج إلى متابعة وتقييم مستمرين. يمكنك مراجعة ميزانيتك وأهدافك المالية بشكل دوري للتأكد من تحقيق التقدم والتعديل إذا لزم الأمر. هذه المراجعة تضمن التكيف مع أي تغييرات في الوضع المالي وتساعد على الحفاظ على الاستقرار المالي.
الخلاصة: أهمية التخطيط المالي الشخصي وتعزيز الإنتاجية الرقمية
يعتبر التخطيط المالي الشخصي أداة أساسية لتحقيق الأمان المالي والاستقرار المستقبلي. يساعد الموقع الإلكتروني الاحترافي على تقديم المعلومات والأدوات المالية التي يحتاجها الأفراد لتحقيق أهدافهم المالية بكفاءة. تصميم موقع يعرض موارد ونصائح مالية يسهم في توعية المستخدمين وتمكينهم من اتخاذ قرارات مالية ذكية.
كل مشروع جديد يحتاج حضوراً رقمياً موثوقاً من اليوم الأول: موقعاً يشرح خدماتك ويسهّل على العميل التواصل أو الشراء. اطلب استشارة مجانية لمشروعك عبر واتساب
أسئلة شائعة
كم يجب أن يكون صندوق الطوارئ؟
يُنصح عادة بما يغطي مصاريف 3 إلى 6 أشهر.
ما قاعدة 50/30/20؟
توزيع الدخل تقريبياً: 50% للاحتياجات، و30% للرغبات، و20% للادخار وسداد الديون.
هل أسدد الديون أم أدخر أولاً؟
غالباً صندوق طوارئ صغير أولاً، ثم سداد الديون مرتفعة التكلفة، ثم زيادة الادخار.
مقالات ذات صلة
أطلق مشروعك على الإنترنت بالشكل الصحيح
في سيمبا ويب نصمم المواقع والمتاجر والتطبيقات للشركات الناشئة والمشاريع الصغيرة في الأردن والخليج، ونساعدك على اختيار الحل المناسب لميزانيتك.
اطلب عرض سعر مجاني عبر واتساب
آخر تحديث: نوفمبر 2026
 Arabic
 Design Your Website Now!